Governança corporativa é o conjunto de princípios, regras, órgãos e processos que define como uma empresa é dirigida e fiscalizada. Ela responde a quatro perguntas: quem decide, quem executa, quem controla e como cada um presta contas. Não é assunto só de companhia listada na bolsa. Na S.A. de capital fechado e na limitada em crescimento, é a governança que separa uma decisão defensável de uma discussão entre sócios sem saída.
Este guia mostra os princípios atuais do Instituto Brasileiro de Governança Corporativa (IBGC), os órgãos que a Lei das S.A. e o Código Civil preveem, quando cada um é obrigatório e como implantar governança de forma proporcional ao porte da empresa. E trata de um ponto que costuma ficar de fora: governança que não está registrada em ata e livro não se prova.
O que é governança corporativa
Segundo a 6ª edição do Código das Melhores Práticas do IBGC, lançada em 2023, governança corporativa é “um sistema formado por princípios, regras, estruturas e processos pelo qual as organizações são dirigidas e monitoradas, com vistas à geração de valor sustentável para a organização, para seus sócios e para a sociedade em geral”.
A 5ª edição do código, de 2015, definia governança como o sistema pelo qual as organizações são dirigidas, monitoradas e incentivadas. A mudança para “geração de valor sustentável” reflete a ênfase atual em ética, propósito e impacto da empresa além dos sócios.
Na prática, a governança responde a três perguntas: quem tem poder para decidir cada assunto, como essa decisão é tomada e registrada, e quem fiscaliza se ela foi cumprida.
Ela não se confunde com dois conceitos vizinhos:
- Gestão é o dia a dia da operação, conduzido pela diretoria ou pelos administradores. A governança define as regras dentro das quais a gestão trabalha e como ela é cobrada.
- Compliance é o cumprimento de leis, normas e políticas internas. É uma das ferramentas da governança, não o sistema inteiro. O tema está detalhado no guia de governança corporativa e compliance.
Os princípios da governança corporativa
O Código das Melhores Práticas de Governança Corporativa, 6ª edição (IBGC, 2023) adota cinco princípios, que valem para qualquer organização, independentemente de porte, natureza jurídica ou estrutura de capital:
- Integridade: praticar e promover uma cultura ética, evitar decisões influenciadas por conflito de interesses e manter coerência entre discurso e ação. É o princípio novo da 6ª edição.
- Transparência: disponibilizar às partes interessadas informações verdadeiras, tempestivas, claras e relevantes, positivas ou negativas, e não apenas as exigidas por lei.
- Equidade: tratar todos os sócios e demais partes interessadas de maneira justa, considerando seus direitos, deveres, necessidades e expectativas.
- Responsabilização (accountability): desempenhar as funções com diligência e independência, assumir as consequências dos próprios atos e omissões e prestar contas de modo claro, conciso e tempestivo.
- Sustentabilidade: zelar pela viabilidade econômico-financeira da organização, reduzir as externalidades negativas do negócio e ampliar as positivas, no curto, médio e longo prazos.
Para uma companhia fechada, esses princípios têm tradução direta. Transparência é o acionista minoritário receber as demonstrações financeiras e os documentos da assembleia a tempo de analisá-los. Equidade é todos os acionistas da mesma classe terem os mesmos direitos. Responsabilização é o administrador prestar contas na assembleia anual e a aprovação dessas contas ficar registrada.
E os 4 pilares da governança corporativa?
Muito material ainda fala em “4 pilares”. Eles vêm da 5ª edição do código, de 2015, que listava quatro princípios básicos: transparência, equidade, prestação de contas (accountability) e responsabilidade corporativa. A 6ª edição fez três mudanças:
| 5ª edição (2015) | 6ª edição (2023) |
|---|---|
| Não havia | Integridade (princípio novo) |
| Transparência | Transparência |
| Equidade | Equidade |
| Prestação de contas (accountability) | Responsabilização (accountability) |
| Responsabilidade corporativa | Sustentabilidade |
Quem usa os quatro pilares não está errado sobre o conteúdo, mas está citando uma versão superada. Em política interna, regimento ou apresentação ao conselho, vale referenciar a edição atual.
Governança em empresa de capital fechado
A pergunta mais comum de quem não está no mercado de capitais é se governança vale o esforço. Vale, porque os problemas que ela resolve aparecem em qualquer empresa com mais de um sócio:
- Sucessão: na empresa familiar, a passagem para a geração seguinte é mais tranquila quando as regras de decisão já estão escritas e testadas.
- Entrada de investidor: um fundo ou sócio estratégico vai pedir estatuto claro, acordo de acionistas e histórico de atas antes de assinar.
- Venda da empresa: na due diligence, cada decisão relevante precisa estar documentada. O que não está registrado vira risco e desconto no preço.
- Conflito entre sócios: regras prévias de voto, saída e resolução de impasse evitam que uma divergência paralise a empresa.
- Crédito: bancos e fornecedores confiam mais em quem apresenta demonstrações aprovadas e administração formalmente constituída.
Na sociedade limitada
A Ltda tem estrutura mais simples e mais flexível, o que não dispensa governança. Pelo Código Civil, a sociedade é administrada por uma ou mais pessoas designadas no contrato social ou em ato separado (art. 1.060), e as deliberações dos sócios são tomadas em reunião ou em assembleia, que passa a ser obrigatória quando há mais de dez sócios (art. 1.072). A assembleia anual, nos quatro meses seguintes ao fim do exercício, toma as contas dos administradores (art. 1.078). O conselho fiscal é facultativo e depende de previsão no contrato (art. 1.066).
Três boas práticas para começar. Formalizar em ata as decisões relevantes. Deixar claro no contrato social os poderes de cada administrador. E manter um canal regular de informação entre os sócios que administram e os que não administram.
Na S.A. de capital fechado
Na sociedade anônima de capital fechado, a separação entre quem é dono e quem administra é mais comum, e a Lei 6.404/1976 já desenha uma estrutura mínima de órgãos. A governança consiste em fazer esses órgãos funcionarem de verdade: assembleia bem convocada, administração com atribuições claras, fiscalização ativa e registro de cada ato. Para empresas que ainda estão estruturando isso, o texto sobre governança em startups, do mínimo viável à escala mostra como dosar o esforço.
Práticas que costumam dar mais resultado na companhia fechada:
- Regimento interno do conselho e da diretoria: define periodicidade de reuniões, pauta, quórum e forma de registro das decisões.
- Calendário anual de reuniões: assembleia ordinária, reuniões do conselho e prazos de disponibilização de documentos aos acionistas, combinados com antecedência.
- Avaliação dos administradores: critérios conhecidos para medir o desempenho do conselho e da diretoria, em vez de avaliação informal.
- Informação igual para todos os acionistas: o minoritário recebe as mesmas informações, no mesmo prazo, que o controlador usa para votar.
Estrutura de governança: quem faz o quê
O organograma de governança de uma S.A. fechada costuma ter este desenho:
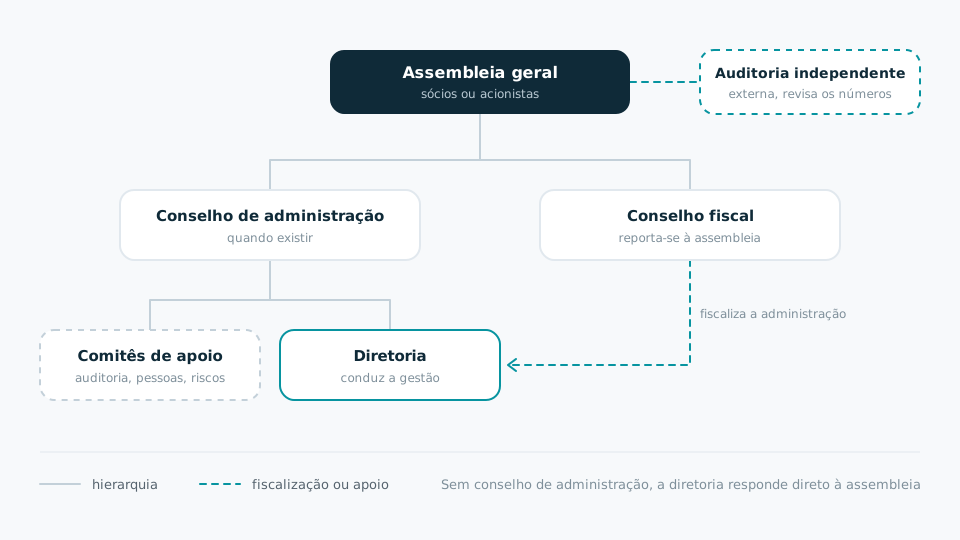
- Assembleia geral de acionistas
- Conselho de administração (quando existir)
- Comitês de apoio (auditoria, pessoas, riscos)
- Diretoria
- Conselho fiscal (fiscaliza a administração e se reporta à assembleia)
- Conselho de administração (quando existir)
- Auditoria independente (externa, revisa as demonstrações financeiras)
Quando não há conselho de administração, a diretoria responde diretamente à assembleia. A tabela abaixo resume a função de cada órgão e quando ele é exigido pela Lei 6.404/1976:
| Órgão | Função | É obrigatório na S.A. fechada? | Base legal |
|---|---|---|---|
| Assembleia geral | Decide todos os negócios relativos ao objeto da companhia; toma as contas dos administradores | Sim. A ordinária acontece nos 4 meses seguintes ao fim do exercício | Arts. 121 e 132 |
| Conselho de administração | Fixa a orientação geral dos negócios, elege e fiscaliza a diretoria | Só se a companhia tiver capital autorizado. É obrigatório também nas abertas e nas de economia mista | Arts. 138, § 2º, 142 e 239 |
| Diretoria | Representa a companhia e conduz a gestão | Sim, com 1 ou mais membros | Arts. 138 e 143 |
| Conselho fiscal | Fiscaliza os atos da administração | Previsto no estatuto sempre; funciona de modo permanente ou quando instalado a pedido de acionistas com ao menos 10% das ações com voto ou 5% das sem voto | Art. 161 |
| Auditoria independente | Revisa as demonstrações financeiras | Sim, se for sociedade de grande porte: ativo total acima de R$ 240 milhões ou receita bruta anual acima de R$ 300 milhões no exercício anterior | Lei 11.638/2007, art. 3º |
| Comitês | Apoiam o conselho em temas técnicos | Não. São uma boa prática | Código do IBGC |
O conselho de administração, quando existe, tem no mínimo três membros, com mandato de até três anos (art. 140). O funcionamento do conselho fiscal na S.A. de capital fechado tem regras próprias de composição e remuneração. E, em empresas que já têm estrutura mais madura, o governance officer é quem coordena o fluxo entre esses órgãos.
Instrumentos de governança
Os órgãos só funcionam bem com regras escritas. Os principais instrumentos são:
- Estatuto social ou contrato social: define os órgãos, suas competências, quóruns e prazos de mandato. É o documento que a lei manda observar e que a Junta Comercial arquiva.
- Acordo de acionistas ou de sócios: regula compra e venda de ações, preferência, exercício do voto e do poder de controle. Pela Lei 6.404/1976, a companhia deve observá-lo quando arquivado na sede, e as obrigações só valem contra terceiros depois de averbadas nos livros de registro (art. 118). Veja o acordo de acionistas como instrumento de governança e a diferença entre estatuto social e acordo de acionistas.
- Regimentos internos: detalham como o conselho, a diretoria e os comitês se reúnem, votam e registram suas decisões.
- Políticas: alçadas de aprovação, transações com partes relacionadas, conflito de interesses, distribuição de dividendos e proteção de dados. Sobre esse último ponto, há um guia de LGPD na governança societária para S.A. fechada.
Governança no papel e no registro
Uma decisão que não está em ata não existe para quem fiscaliza, investe ou compra a empresa. Por isso a governança societária depende de registro: atas de assembleia e de reunião do conselho, livros societários em dia e quadro de acionistas atualizado. Na Ltda, o próprio Código Civil exige que a ata da assembleia seja lavrada no livro de atas (art. 1.075, § 1º) e que o administrador designado em ato separado tome posse por termo no livro de atas da administração (art. 1.062).
O peso desse registro ficou claro no REsp 2.207.934/RS, julgado pela Terceira Turma do Superior Tribunal de Justiça. A maioria reafirmou que, se a assembleia aprova as contas dos administradores sem ressalvas, a companhia só pode propor ação de responsabilidade contra eles depois de anular judicialmente essa deliberação. A base é o art. 134, § 3º, da Lei 6.404/1976: a aprovação sem reserva das demonstrações e das contas exonera administradores e fiscais, salvo erro, dolo, fraude ou simulação. O caso está detalhado no texto sobre aprovação de contas na S.A..
A lição prática: a ata é a versão oficial do que foi decidido. Ressalvas, documentos submetidos e votos divergentes precisam constar dela, e a ata precisa estar no livro societário correspondente, com assinaturas válidas e arquivamento na Junta Comercial quando exigido.
Um registro de aprovação de contas que se sustenta ao longo do tempo reúne, no mínimo:
- ata com deliberações objetivas e linguagem precisa;
- ressalvas e votos divergentes registrados, quando existirem;
- documentos de suporte organizados: demonstrações financeiras, pareceres, relatórios e esclarecimentos prestados;
- assinaturas válidas e rastreáveis;
- arquivamento na Junta Comercial, quando aplicável, e inserção no livro de atas das assembleias gerais.
Esse conjunto também é o que um comprador ou investidor vai pedir na due diligence. Empresa que mantém atas e livros em ordem responde em dias o que outras levam semanas para reconstruir.
Como implantar governança corporativa em 5 passos
A 6ª edição do código reconhece que nem toda organização terá a estrutura completa, e que adaptações ao porte e à maturidade são um caminho legítimo. Um roteiro proporcional para empresa fechada:
- Faça o diagnóstico: reúna estatuto ou contrato social, acordos entre sócios, atas dos últimos anos e livros societários. Verifique o que está desatualizado, sem assinatura ou sem registro. O resultado é uma lista de pendências com responsável e prazo, que orienta os passos seguintes.
- Ponha a base legal em ordem: assembleia ou reunião anual no prazo, contas aprovadas, administradores com mandato vigente e livros escriturados. Nenhuma prática recomendada substitui o cumprimento do que a lei já exige, e é aí que muitas empresas fechadas têm lacunas.
- Escreva as regras: revise o estatuto, formalize ou atualize o acordo de acionistas e defina alçadas de aprovação para a diretoria. Alçada clara evita que decisões grandes sejam tomadas sem o órgão competente e que decisões pequenas travem por excesso de formalidade.
- Organize a informação: estabeleça um calendário societário, um padrão de ata e um lugar único para guardar documentos, com acesso controlado. Informação espalhada em e-mails e pastas pessoais é o primeiro obstáculo à transparência.
- Traga visão externa: o conselho consultivo é, para o IBGC, um órgão facultativo, sem poder decisório e fora da administração, útil como etapa antes do conselho de administração. Se passar a deliberar, assume os deveres e as responsabilidades de um conselho de administração.
Governança corporativa na empresa fechada começa pelo básico bem feito: órgãos funcionando, regras escritas e cada decisão registrada no lugar certo. A estrutura cresce junto com a empresa, e o registro é o que faz tudo isso valer quando alguém precisar provar.
Suas atas, livros e acordos estão num lugar só?
Centralize os documentos societários, acompanhe prazos e mantenha cada decisão registrada e fácil de provar.