
Toda sociedade limitada precisa deliberar, uma vez por ano e nos quatro meses seguintes ao fim do exercício, sobre as contas dos administradores e o balanço. Para exercício encerrado em 31 de dezembro, o prazo vai até 30 de abril. A aprovação é por maioria de votos dos sócios presentes, os administradores não votam as próprias contas, e a ata vai para a Junta Comercial em até 20 dias (Código Civil, arts. 1.075, 1.076 e 1.078). Se a empresa for microempresa ou empresa de pequeno porte, a reunião é substituída por uma deliberação assinada pelos sócios que somam mais da metade do capital, salvo se o contrato social disser outra coisa (Lei Complementar 123/2006, art. 70).
Na prática, muitas limitadas deixam essa reunião para depois, e o custo não aparece na hora: fica com o administrador. A reunião não é burocracia. É a aprovação das contas que dá quitação ao administrador e faz correr o prazo para uma ação de responsabilidade contra ele. Sem ela, a exposição se acumula a cada exercício.
Para o escritório contábil, essa rotina se repete em cada limitada da carteira, no mesmo período do ano e logo depois do fechamento do balanço, e é o contador quem consegue evitar esse passivo para o cliente. Este guia mostra o que a lei exige, por que a reunião protege o administrador, quando ela pode ser dispensada, o calendário de 2027, como convocar, qual o quórum, o que fazer quando o administrador é sócio, o que vai na ata e o registro na Junta. Se a empresa for uma S.A., o rito é outro: veja o guia da AGO.
- O que a lei exige da limitada todo ano
- Por que a reunião protege o administrador
- Reunião, assembleia ou nenhuma das duas
- Calendário da reunião de sócios de 2027
- Como convocar os sócios
- Quórum: quem vota e quem não vota
- Quando o administrador é sócio
- O que vai na ata de reunião de sócios
- Registro na Junta e publicação do balanço
- Checklist para a carteira do escritório
- Perguntas frequentes
- Fontes
O que a lei exige da limitada todo ano
Ao fim de cada exercício, a limitada levanta o inventário, o balanço patrimonial e o balanço de resultado econômico (Código Civil, art. 1.065), e os administradores prestam contas justificadas aos sócios (art. 1.020). Esses documentos vão a voto numa deliberação anual, que deve acontecer nos quatro meses seguintes ao término do exercício social, com três objetivos (art. 1.078):
- tomar as contas dos administradores e deliberar sobre o balanço patrimonial e o de resultado econômico;
- designar administradores, quando for o caso;
- tratar de qualquer outro assunto da ordem do dia.
Se o contrato social instituir conselho fiscal, os membros são eleitos nessa mesma assembleia anual, e o conselho apresenta parecer sobre o exercício (arts. 1.066 e 1.069, III). A distribuição de lucros pode entrar na mesma ordem do dia e segue o mesmo quórum da aprovação de contas, segundo o Manual de Registro de Sociedade Limitada do DREI.
O Código Civil chama esse encontro de “assembleia dos sócios”, mas as mesmas regras valem para a reunião de sócios quando o contrato social é omisso (arts. 1.072, § 6º, e 1.079).
Por que a reunião protege o administrador
A aprovação sem reserva do balanço patrimonial e do de resultado econômico, salvo erro, dolo ou simulação, exonera de responsabilidade os administradores e, se houver, o conselho fiscal (Código Civil, art. 1.078, § 3º). É por isso que pular a reunião anual custa caro para quem administra. Três efeitos dependem dela:
- Quitação: sem a deliberação anual, não há exoneração, e a exposição do administrador se acumula a cada exercício sem contas aprovadas.
- Prescrição: a pretensão contra os administradores por violação da lei ou do contrato prescreve em três anos, contados da apresentação do balanço aos sócios ou da reunião ou assembleia que dele deva tomar conhecimento (art. 206, § 3º, VII, “b”). Sem reunião, o início do prazo fica incerto. E, quando os sócios não tinham como saber da gestão fraudulenta, o STJ já admitiu, como exceção, contar o prazo a partir da ciência (AgInt no REsp 1.494.347/SP, 4ª Turma, 2024).
- Anulação: o direito de anular a aprovação se extingue em dois anos (art. 1.078, § 4º).
Na sociedade anônima, o STJ decidiu que a ação de responsabilidade contra os administradores depende da prévia anulação da deliberação que aprovou as contas (REsp 2.207.934/RS, 3ª Turma, julgado em novembro de 2025, por 3 votos a 2). O voto vencedor retoma a jurisprudência do tribunal segundo a qual o prazo de três anos para a ação de responsabilidade só começa a correr do trânsito em julgado da anulação (AgRg no Ag 640.050/RS, 4ª Turma, 2009). O mesmo julgado deixou de lado um precedente sobre limitada (REsp 1.741.338/SP), porque o art. 1.078, § 3º, do Código Civil fala só em balanço, e não nas contas ou nos atos de gestão.
É uma decisão de turma, por maioria e sobre S.A., e ainda não há posição firme para a limitada. A consequência prática para o escritório é simples: a ata deve aprovar expressamente as contas dos administradores, e não só o balanço.
Reunião, assembleia ou nenhuma das duas
A primeira pergunta para cada cliente é que forma a deliberação vai ter. São quatro situações:
| Situação | Como os sócios deliberam | Base |
|---|---|---|
| Até 10 sócios | Reunião ou assembleia, conforme o contrato social | Código Civil, art. 1.072 |
| Mais de 10 sócios | Assembleia, obrigatoriamente | Código Civil, art. 1.072, § 1º |
| Todos os sócios de acordo | Documento escrito com a decisão de todos, sem reunião | Código Civil, art. 1.072, § 3º |
| Microempresa ou empresa de pequeno porte | Deliberação assinada pelos sócios que somam o primeiro número inteiro acima da metade do capital, sem reunião | Lei Complementar 123/2006, art. 70 |
Para a Junta Comercial, tanto faz chamar de reunião ou de assembleia: o Manual do DREI diz que a distinção é irrelevante para o arquivamento.
A regra da microempresa e da empresa de pequeno porte
Essa regra pesa no trabalho do escritório porque vale para toda limitada da carteira enquadrada como ME ou EPP. Para elas, a lei dispensa a reunião e a assembleia: a decisão é tomada por quem tem mais da metade do capital social (LC 123/2006, art. 70). O Manual do DREI detalha como isso funciona na Junta:
- não é preciso convocar os demais sócios, porque não se trata de reunião;
- a assinatura de quem representa a maioria do capital basta para arquivar o ato, sem comprovante de convocação nem assinatura dos outros (bastar para arquivar, porém, não protege a deliberação: se o majoritário também administra, veja quando o administrador é sócio);
- as deliberações que produzem efeitos perante terceiros continuam sendo arquivadas na Junta;
- a ME e a EPP também ficam dispensadas de publicar atos societários (LC 123/2006, art. 71).
A regra deixa de valer em três casos: quando o contrato social afasta o art. 70 (inclusive fixando um quórum próprio), quando prevê que as deliberações serão tomadas em reunião ou assembleia, e quando a pauta é a exclusão de sócio por justa causa ou por atos de inegável gravidade (LC 123/2006, art. 70, §§ 1º e 2º, e Manual do DREI). Por isso a leitura do contrato social de cada cliente vem antes de qualquer modelo de ata.
Calendário da reunião de sócios de 2027
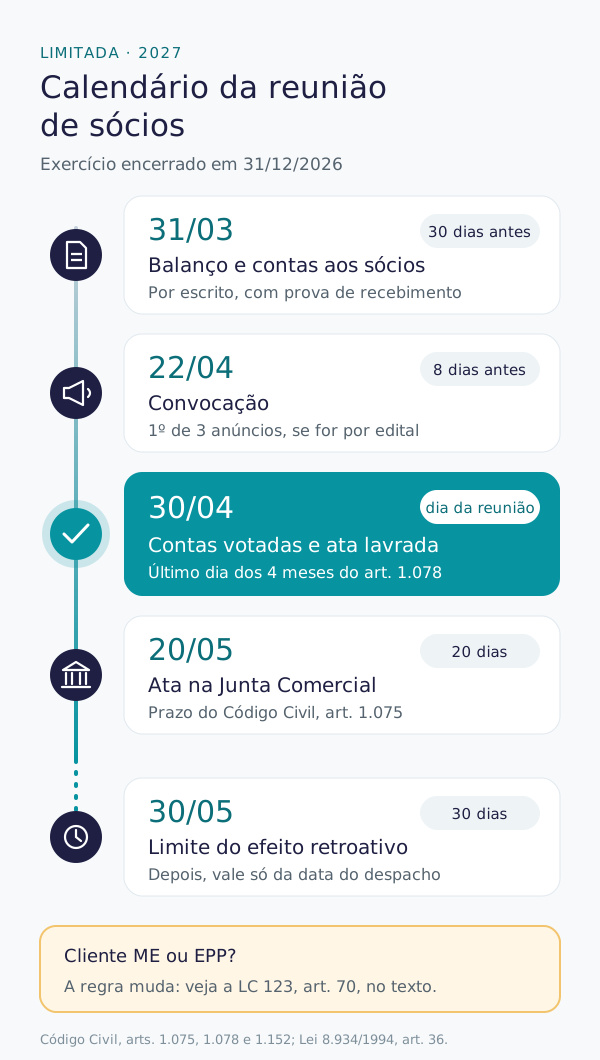
Para exercício encerrado em 31/12/2026, contando para trás a partir do último dia permitido:
| Até quando | O que fazer | Base |
|---|---|---|
| 31/03/2027 | Pôr o balanço e as contas, por escrito e com prova de recebimento, à disposição dos sócios que não administram (30 dias antes da reunião) | Código Civil, art. 1.078, § 1º |
| 22/04/2027 | Primeiro dos três anúncios de convocação, quando a convocação for por edital (8 dias antes, na primeira convocação) | Código Civil, art. 1.152, § 3º |
| 30/04/2027 | Reunião ou assembleia, com a ata lavrada no livro | Código Civil, arts. 1.075 e 1.078 |
| 20/05/2027 | Ata apresentada à Junta Comercial (20 dias depois da reunião) | Código Civil, art. 1.075, § 2º |
| 30/05/2027 | Último dia para o arquivamento retroagir à data da ata (30 dias da assinatura). Em 2027 cai num domingo: protocole até sexta, 28/05/2027 | Lei 8.934/1994, art. 36; Código Civil, art. 1.151 |
Marcar a reunião no último dia deixa o cliente sem folga: se faltar quórum na primeira convocação, a segunda exige mais 5 dias de anúncio (art. 1.152, § 3º) e a reunião sai do prazo. Na prática, o calendário começa no fechamento do balanço, que precisa estar pronto antes da entrega aos sócios.
Como convocar os sócios
Quem convoca são os administradores (Código Civil, art. 1.072). Se eles não convocarem, outros podem fazer isso (art. 1.073):
- qualquer sócio, quando os administradores atrasarem a convocação por mais de 60 dias;
- sócios com mais de um quinto do capital, quando o pedido fundamentado de convocação não for atendido em 8 dias;
- o conselho fiscal, se houver, quando a diretoria atrasar a assembleia anual por mais de 30 dias (art. 1.069, V).
A forma de convocar depende do que diz o contrato social:
- Silêncio do contrato: anúncio publicado pelo menos três vezes, com no mínimo 8 dias entre a primeira publicação e a reunião, na primeira convocação, e 5 dias nas seguintes (art. 1.152, § 3º). O DREI esclarece que bastam três publicações no total, com ao menos uma no diário oficial e uma em jornal de grande circulação.
- Contrato com regra própria: o contrato social pode prever convocação por carta com ciência, telegrama, e-mail com confirmação de recebimento ou aplicativo de mensagens com comprovação de entrega, e dispensar o edital em jornal (Manual do DREI).
- Todos presentes ou cientes: as formalidades de convocação ficam dispensadas quando todos os sócios comparecem ou declaram, por escrito, que sabem do local, data, hora e ordem do dia (art. 1.072, § 2º).
A reunião pode ser digital ou semipresencial, com participação e voto a distância (art. 1.080-A). Pelo Manual do DREI, salvo regra contrária no contrato, qualquer sócio pode pedir que uma reunião presencial vire semipresencial ou digital, com pelo menos 24 horas de antecedência, e a convocação de uma reunião digital precisa dizer em destaque como participar e votar.
Quórum: quem vota e quem não vota
- Instalação: sócios com pelo menos três quartos do capital, na primeira convocação; qualquer número, na segunda (art. 1.074). O contrato social pode fixar outra regra.
- Aprovação das contas: maioria de votos dos presentes, contados pelo valor das quotas, se o contrato não exigir maioria mais alta (arts. 1.010 e 1.076, III).
- Quem não vota: os membros da administração e, se houver, do conselho fiscal não participam da votação das contas (art. 1.078, § 2º). Nenhum sócio vota matéria que lhe diga respeito diretamente (art. 1.074, § 2º). Quando só parte dos sócios administra, votam apenas os que não administram, e isso pode deixar um sócio minoritário decidindo sozinho as contas. O impedimento também não cede quando há conflito entre os sócios (TJSP, Apelação 1150390-19.2024.8.26.0100, agosto de 2026).
- Designação de administrador na mesma reunião: mais da metade do capital, se for sócio; se não for sócio, dois terços dos sócios enquanto o capital não estiver integralizado e mais da metade do capital depois (arts. 1.061 e 1.076, II).
O sócio pode ser representado por outro sócio ou por advogado, com procuração que especifique os atos autorizados, e a procuração vai a registro junto com a ata, salvo se o contrato dispuser de outro modo (art. 1.074, § 1º, e Manual do DREI).
Quando o administrador é sócio
O Código Civil não diz o que fazer quando o impedimento do art. 1.078, § 2º, esbarra na composição da sociedade. São situações comuns na carteira do escritório. A orientação abaixo é a leitura prudente, não um entendimento pacificado.
ME ou EPP com sócio majoritário administrador
O art. 70 da LC 123/2006 dispensa a forma, que é a reunião, mas não afasta o impedimento do administrador de votar as próprias contas. Se o majoritário que administra assinar sozinho a aprovação das próprias contas, a Junta arquiva o documento, mas a deliberação fica vulnerável a anulação. Colha também a assinatura dos sócios que não administram.
Todos os sócios são administradores
O Código Civil é omisso. A doutrina aplica, por analogia, a Lei das S.A., que afasta a proibição de voto na companhia fechada em que os diretores são os únicos acionistas (Lei 6.404/1976, art. 134, § 6º). Para reduzir o risco:
- prever no contrato social a regência supletiva pela Lei das S.A. (Código Civil, art. 1.053, parágrafo único) ou uma cláusula expressa sobre o tema;
- registrar na ata que todos os sócios são administradores e que a aprovação foi unânime;
- se cada sócio tiver uma área de gestão definida, cada um se abstém sobre as próprias contas e vota as dos demais.
Mesmo com esses cuidados, nesse cenário a quitação tem efeito prático mais limitado.
Limitada unipessoal
O sócio único aprova as contas por decisão escrita, arquivada na Junta (Manual do DREI). A quitação perde força interna, mas o registro anual continua útil para crédito bancário, due diligence e a entrada futura de um sócio ou investidor.
O que vai na ata de reunião de sócios
A ata é lavrada no livro de atas da assembleia e assinada pelos membros da mesa e por tantos sócios quantos bastem para a validade das deliberações (art. 1.075, § 1º). Pelo Manual do DREI, ela precisa ter:
- título do documento;
- nome empresarial;
- preâmbulo com hora, dia, mês, ano e local;
- composição da mesa, com presidente e secretário escolhidos entre os sócios presentes;
- declaração de que a reunião atendeu às formalidades legais;
- ordem do dia e quórum de instalação;
- deliberações, com as matérias e os quóruns de aprovação;
- fecho com o nome dos presentes e as assinaturas.
Cuidado ao usar a ata do ano anterior como modelo: sócios, quotas, administradores e até o nome empresarial podem ter mudado no ano. Confira cada dado contra o contrato social vigente e as alterações arquivadas, e não contra a ata antiga.
Este esqueleto de ata de reunião de sócios para aprovação de contas serve de ponto de partida, a adaptar ao contrato social de cada cliente:
ATA DE REUNIÃO DE SÓCIOS
[NOME EMPRESARIAL] LTDA - CNPJ [nº] - NIRE [nº]

Data, hora e local: [dia] de [mês] de [ano], às [hora], na sede, em [endereço] (ou: reunião digital, por [plataforma], considerada realizada na sede).
Convocação: [publicações / meio previsto no contrato / dispensada, pela presença de todos os sócios].
Presença: sócios titulares de [x]% do capital social, conforme assinaturas. [Sócio representado por procurador, conforme procuração anexa, se houver.]
Documentos: o balanço patrimonial, o de resultado econômico e as contas dos administradores foram postos à disposição dos sócios não administradores em [data], por escrito e com prova de recebimento, 30 dias antes desta reunião (ou: os sócios dispensaram esse prazo por unanimidade).
Mesa: presidente [nome]; secretário [nome].
Ordem do dia: (1) tomada das contas dos administradores e deliberação sobre o balanço patrimonial e o de resultado econômico do exercício encerrado em 31/12/[ano]; (2) destinação do resultado; (3) [designação de administradores, se for o caso].
Deliberações: (1) aprovadas, sem reservas, as contas dos administradores e o balanço patrimonial e o de resultado econômico, por sócios titulares de [x]% do capital presente; abstiveram-se de votar os administradores [nomes]; (2) [destinação]; (3) [...].
Ressalvas: [nenhuma / descrever a ressalva e quem a apresentou].
Encerramento: nada mais havendo a tratar, lavrou-se esta ata, que lida e aprovada vai assinada pela mesa e pelos sócios presentes.
[Local e data] - [assinaturas]
Se algum sócio fizer ressalva, registre-a na ata: a exoneração do administrador depende de aprovação sem reserva (art. 1.078, § 3º). Quando não há sócios em número suficiente para a mesa, o DREI admite que procuradores ou profissionais contratados pela sociedade, como advogados, assumam a presidência ou a secretaria. Na deliberação por escrito de todos os sócios, o documento leva título, nome, CNPJ e endereço da empresa, a identificação dos sócios, as decisões, a data e as assinaturas.
Se o livro de atas for levado à Junta para autenticação, ele precisa ser digital (IN DREI 82/2021, art. 3º, na redação da IN DREI/ME 79/2022). Os livros físicos em branco já autenticados podem ser usados até o fim do preenchimento, e os já escriturados podem ser digitalizados (art. 19-B, incluído pela IN 79/2022). O registro da ata, porém, não depende da autenticação prévia do livro (Manual do DREI). Veja como isso funciona em livros societários digitais.
Registro na Junta e publicação do balanço
A cópia da ata, autenticada pelos administradores ou pela mesa, é apresentada à Junta Comercial nos 20 dias seguintes à reunião (Código Civil, art. 1.075, § 2º). Esse prazo é um dever do administrador, sem sanção própria. A sanção está nas regras gerais do registro: os documentos devem ser apresentados em 30 dias da lavratura do ato; depois disso, o registro só produz efeito a partir da concessão, e quem devia pedir o registro responde por perdas e danos em caso de omissão ou demora (art. 1.151, §§ 1º a 3º). A Lei de Registro de Empresas vai no mesmo sentido: o documento apresentado em até 30 dias da assinatura tem efeitos desde essa data; fora disso, só a partir do despacho que concede o arquivamento (Lei 8.934/1994, art. 36).
Na prática: protocole em 20 dias. Se perder esse prazo, ainda há até 30 dias da ata para os efeitos retroagirem à data dela. Se a mesma reunião aprovar uma alteração do contrato social, a alteração é arquivada em separado, no mesmo processo da ata (Manual do DREI).
A limitada não precisa publicar o balanço para aprovar as contas. Mesmo na limitada de grande porte, o DREI trata a publicação das demonstrações como facultativa, e as duas turmas de direito privado do STJ afastaram a publicação como condição para arquivar os atos na Junta: a 3ª Turma no REsp 1.824.891/RJ (2023) e a 4ª Turma no REsp 2.002.734/SP (2026). Não é tese repetitiva, mas as duas turmas decidiram no mesmo sentido, como explicamos em STJ e a publicação do balanço das limitadas.
A dispensa da publicação não afasta o que a lei exige da limitada de grande porte: escrituração e demonstrações financeiras pelas regras da Lei das S.A. e auditoria independente (Lei 11.638/2007, art. 3º).
Checklist para a carteira do escritório
Se você cuida de dezenas de limitadas, o risco não está numa reunião difícil, e sim na que fica esquecida. Para nenhuma ficar para trás, comece logo depois do fim do exercício, porque o balanço precisa chegar aos sócios 30 dias antes da reunião:
- listar as limitadas da carteira com a data de encerramento do exercício e o prazo de cada uma;
- conferir o enquadramento como ME ou EPP e o que o contrato social diz sobre o art. 70 da LC 123, a forma de deliberação, a convocação e os quóruns;
- atualizar sócios, quotas e administradores pelo contrato social vigente, sem copiar os dados da ata do ano anterior;
- identificar, em cada cliente, quais sócios são administradores e quem fica impedido de votar as contas;
- verificar se há exercícios anteriores sem contas aprovadas e regularizar, porque é ali que está a exposição do administrador;
- marcar a data da reunião com folga para uma segunda convocação;
- fechar o balanço e entregar as contas aos sócios que não administram, com prova de recebimento, 30 dias antes;
- convocar pelo meio previsto no contrato ou colher a ciência de todos por escrito;
- lavrar a ata no livro, com quórum e votos, e colher as assinaturas;
- protocolar na Junta em até 20 dias e guardar o comprovante de arquivamento com a ata.
É o tipo de trabalho do departamento societário que depende de padrão, não de esforço: o mesmo rito em todos os clientes, com prazo controlado e registro do que foi feito. Com a Societário Digital, os clientes do escritório ficam no mesmo ambiente e cada prazo cadastrado avisa antes de vencer. A carteira cresce sem que a rotina cresça na mesma proporção e, quando um cliente perguntar o que foi aprovado e quando, você consegue mostrar. Veja como funciona para escritórios contábeis.
Perguntas frequentes
Os quatro meses seguintes ao fim do exercício social (Código Civil, art. 1.078). Para exercício encerrado em 31 de dezembro, a reunião deve acontecer até 30 de abril do ano seguinte.
Não, em regra. A reunião é substituída por deliberação dos sócios que somam o primeiro número inteiro acima da metade do capital (Lei Complementar 123/2006, art. 70). A reunião volta a ser exigida se o contrato social afastar essa regra ou previr deliberação em reunião, e na exclusão de sócio por justa causa. Se o sócio majoritário também for administrador, colha a assinatura dos demais sócios na aprovação das contas.
Não. Os membros da administração e do conselho fiscal não participam da votação do balanço e das contas (Código Civil, art. 1.078, § 2º). A aprovação é pela maioria de votos dos demais sócios presentes (art. 1.076, III).
Sim. A cópia da ata é apresentada à Junta nos 20 dias seguintes à reunião (Código Civil, art. 1.075, § 2º). Se for arquivada em até 30 dias da assinatura, os efeitos retroagem à data da ata (Lei 8.934/1994, art. 36).
Sim. A reunião ou assembleia da limitada pode ser digital ou semipresencial, com participação e voto a distância (Código Civil, art. 1.080-A). O Manual de Registro de Sociedade Limitada do DREI regula a forma, e a convocação precisa informar como os sócios vão participar e votar.
Fontes
Textos oficiais consultados em 10 e 12 de novembro de 2026:
- Código Civil (Lei 10.406/2002), texto compilado: arts. 206, § 3º, VII, 1.010, 1.020, 1.053, 1.061, 1.065, 1.066, 1.069, 1.071 a 1.080-A, 1.151 e 1.152.
- Lei 6.404/1976 (Lei das S.A.): art. 134, § 6º.
- Lei 11.638/2007: art. 3º (sociedades de grande porte).
- Lei Complementar 123/2006: arts. 70 e 71.
- Lei 8.934/1994 (Registro Público de Empresas Mercantis): art. 36.
- Manual de Registro de Sociedade Limitada (Anexo IV da IN DREI 81/2020), compilado: Seção I, item 10 (publicações); Seção II, itens 2 a 5 (convocação, deliberação, ME e EPP, decisão do sócio único, ata e alteração contratual); Seção III (reuniões semipresenciais e digitais).
- Instrução Normativa DREI 82/2021: arts. 3º e 4º (livros digitais).
- Instrução Normativa DREI/ME 79/2022: nova redação do art. 3º e art. 19-B da IN DREI 82/2021 (livros digitais e livros físicos já autenticados).
Decisões citadas:
- STJ, REsp 1.824.891/RJ, 3ª Turma, rel. Min. Moura Ribeiro, julgado em 21/3/2023.
- STJ, REsp 2.002.734/SP, 4ª Turma, rel. Min. Antonio Carlos Ferreira, julgado em 7/4/2026.
- STJ, REsp 2.207.934/RS, 3ª Turma, rel. p/ acórdão Min. Ricardo Villas Bôas Cueva, julgado em 11/11/2025, que cita o AgRg no Ag 640.050/RS (4ª Turma, 2009) e o REsp 1.741.338/SP (3ª Turma, 2018).
- STJ, AgInt no REsp 1.494.347/SP, 4ª Turma, rel. Min. João Otávio de Noronha, julgado em 10/9/2024.
- TJSP, Apelação 1150390-19.2024.8.26.0100, 2ª Câmara Reservada de Direito Empresarial, julgada em 25/8/2026.
A carteira inteira no mesmo rito
Prazos, atas e livros de cada cliente no mesmo ambiente, com aviso antes de vencer.


